Responsabilité civile professionnelle : quelles garanties selon votre métier ?
Responsabilité civile professionnelle : quelles garanties selon votre métier ?
La responsabilité civile professionnelle n'est pas un sujet qui passionne les foules, c'est vrai. Pourtant, elle demeure l'un des piliers de la protection juridique et financière de tout professionnel. Qu'on soit artisan, commerçant, consultant ou prestataire de services, une erreur, une omission ou un dommage causé à un client peut rapidement transformer un chiffre d'affaires florissant en cauchemar administratif et financier.
La vraie question n'est pas de savoir si on en a besoin, mais plutôt quelle couverture correspond vraiment à son activité. Car il n'existe pas de formule universelle qui convient à tous les métiers.
Les garanties de base : ce qu'il faut comprendre
Toute assurance responsabilité civile professionnelle couvre trois éléments fondamentaux : le dommage matériel, le préjudice corporel et le préjudice immatériel. Mais ce qui change, c'est l'étendue et les montants garantis selon la profession exercée.
Le dommage matériel, c'est quand on détériore les biens du client. Un plombier qui casse un carreau pendant une installation, un électricien qui brûle une prise mal dimensionnée, un déménageur qui raye un meuble. Ces situations arrivent. L'assurance doit pouvoir couvrir la réparation ou le remplacement.
Le préjudice corporel, c'est plus grave. On parle de blessures, de handicap, parfois de décès consécutif à une action ou une inaction professionnelle. Les enjeux financiers sont considérables, et les tribunaux ne plaisantent pas avec ces dossiers.
Le préjudice immatériel, enfin, concerne les pertes financières subies par le client à cause d'une erreur. Un conseiller qui fait un mauvais diagnostic et coûte à son client une opportunité commerciale, un informaticien qui ne sécurise pas les données et provoque une perte de chiffre d'affaires. Ce type de dommage, moins visible, peut entraîner des indemnisations tout aussi colossales.
Les artisans du bâtiment : une couverture renforcée
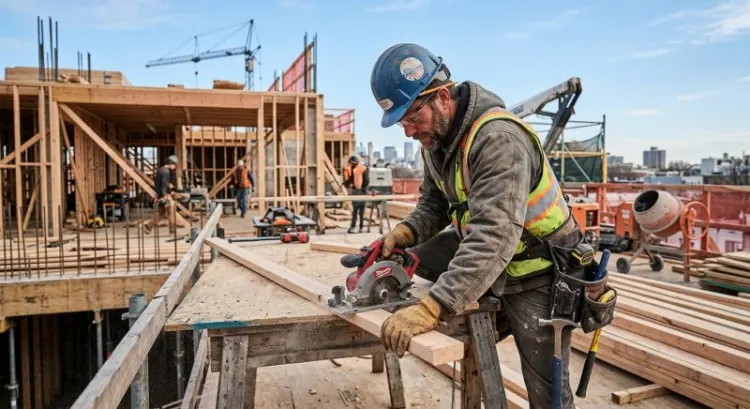
Plombiers, électriciens, maçons, charpentiers, menuisiers. Ces professionnels du bâtiment interviennent chez les clients et manipulent des éléments structurels. Un vice de construction, une mauvaise étanchéité, une installation électrique mal fichue, et voilà des sinistres qui peuvent valoir plusieurs dizaines de milliers d'euros.
L'assurance doit couvrir les défauts de travail pendant une période prolongée après la réception des travaux. En France, c'est généralement dix ans pour les vices de construction qui compromettent la solidité de l'ouvrage, et deux ans pour les éléments d'équipement. Les franchises doivent rester raisonnables, et les plafonds de garantie suffisants pour absorber le coût d'une mise en conformité complète.
Beaucoup d'artisans souscrivent aussi une garantie « tous sinistres » qui couvre non seulement les dégâts causés par les travaux, mais aussi les incidents survenant sur le chantier, les dommages aux matériaux entreposés, et même les vols.
Les professionnels du conseil : une protection adaptée aux risques immatériels
Comptables, avocats, architectes, consultants en gestion, experts-comptables. Ces métiers n'impliquent pas de manipulation d'équipements ou de travaux, mais exigent une expertise pointue. Un chiffre faux dans une déclaration fiscale, un oubli sur un contrat, une mauvaise interprétation d'une loi, et le client se retrouve à devoir payer des pénalités, des redressements, ou à perdre une opportunité.
Pour ces professionnels, la responsabilité civile professionnelle est souvent exigée par l'ordre professionnel ou par les clients eux-mêmes. Les garanties couvrent les erreurs, les omissions, les conseils inexacts. Les montants de couverture varient largement selon la taille du cabinet et la nature des interventions.
Un architecte qui travaille sur un projet de plusieurs millions d'euros n'aura pas besoin de la même couverture qu'un consultant indépendant facturant ses missions quelques milliers d'euros. La police doit être adaptée à l'envergure réelle de l'activité.
Les professionnels de la santé et du bien-être
Médecins, dentistes, kinésithérapeutes, infirmières, psychologues, praticiens de yoga ou masseurs. Ces professionnels entrent en contact physique ou psychologique avec leurs clients. Les risques varient énormément.
Un dentiste qui provoque une infection après une extraction est exposé à des réclamations lourdes. Un kinésithérapeute qui aggrave une douleur au lieu de l'améliorer peut être poursuivi. Les assurances pour ces métiers intègrent des garanties spécifiques liées aux actes pratiqués, aux risques infectieux, et à la gestion des données de santé.
Les psychologues et thérapeutes, même sans acte technique agressif, doivent aussi couvrir les erreurs de diagnostic ou l'inadéquation du traitement prescrit.
Les commerçants et prestataires de services
Restaurateurs, hôteliers, coiffeurs, esthéticiens, agences de voyage, garderies. Ces métiers couvrent le grand public et s'expose à de nombreux risques. Un client qui se brûle en service dans un restaurant, un enfant qui se blesse dans une garderie, un produit utilisé en salon qui provoque une réaction allergique.
L'assurance doit couvrir les incidents à la clientèle, mais aussi les dégâts causés aux locaux, les pertes de revenus en cas de fermeture suite à sinistre, et parfois même les produits utilisés ou vendus. Un restaurateur peut aussi avoir besoin d'une garantie dédiée aux toxi-infections alimentaires.
Les professionnels du transport et de la logistique
Transporteurs, déménageurs, chauffeurs de VTC, livreurs. Ces métiers manipulent les biens d'autrui. Un dommage au colis, un accident causé au tiers, une marchandise perdue en route. Les polices de responsabilité civile pour ces professionnels doivent préciser les conditions de transport, les franchises par sinistre, et les exclusions éventuelles.
Certaines activités exigent même des certifications supplémentaires ou des garanties spéciales si on transporte des matières dangereuses ou des produits délicats.
Éléments clés à vérifier avant de souscrire
Le plafond de garantie est le premier élément. Quel montant peut être versé en cas de sinistre ? Ce montant doit couvrir les risques réalistes de l'activité. Un montant trop faible laisse le professionnel à découvert ; un montant trop élevé fait payer inutilement une prime.
La franchise joue aussi un rôle crucial. C'est le montant que le professionnel paie de sa poche avant que l'assurance intervienne. Une franchise élevée réduit la prime, mais augmente le risque financier personnel.
Les exclusions doivent être lues attentivement. Certaines assurances excluent les sinistres liés à la non-conformité légale, à l'absence de permis ou de certification, ou aux activités pratiquées en sous-traitance non déclarées.
La délai de couverture rétroactive peut être limité. C'est la période pendant laquelle les sinistres survenus avant la souscription restent couverts, à condition qu'ils n'aient pas été déclarés. Un contrat avec une période rétroactive courte peut laisser des risques découverts.
Il est aussi prudent de vérifier si l'assurance couvre les honoraires d'avocat et les frais de défense. En cas de litige, ces frais peuvent facilement doubler le coût total du sinistre.
Les obligations légales et réglementaires
Pour certains métiers, l'assurance responsabilité civile professionnelle n'est pas une option. Elle est obligatoire. C'est le cas pour les architectes, les avocats, les experts-comptables, les courtiers en assurance, et de nombreuses professions réglementées.
Même quand elle n'est pas légalement obligatoire, elle est souvent exigée contractuellement. Les clients professionnels, les collectivités, les grandes entreprises qui passent des commandes demandent généralement une preuve d'assurance avant de signer.
Comment bien évaluer ses besoins
La meilleure approche consiste à analyser précisément son activité. Quel est le montant moyen d'un contrat ? Quels sont les sinistres les plus probables ? Quels sont les montants maximums en jeu ?
Un consultant qui facture 5 000 euros par mission n'a pas besoin de la même couverture qu'un cabinet d'architecture qui gère des projets de 10 millions d'euros.
Il faut aussi consulter d'autres professionnels du même secteur, vérifier les offres disponibles, comparer les tarifs et les conditions. Un assureur généraliste ne proposera jamais exactement la même chose qu'un assureur spécialisé dans le secteur d'activité.
Enfin, il ne faut pas hésiter à demander des devis détaillés, à poser des questions sur les cas d'exclusion, et à revoir régulièrement sa couverture à mesure que l'activité évolue.
La révision annuelle : un geste crucial
Une assurance souscrite il y a cinq ans n'est probablement plus adaptée aujourd'hui si l'activité a changé. L'évolution de la pratique professionnelle, l'ajout de nouveaux services, l'augmentation du chiffre d'affaires, tout cela impacte les besoins de couverture.
Une revue annuelle avec l'assureur permet d'ajuster les plafonds, de modifier les franchises si nécessaire, et de s'assurer que les exclusions ne posent pas problème. C'est aussi l'occasion de négocier une prime plus favorable si le profil de risque s'est amélioré.
La responsabilité civile professionnelle reste un investissement, pas un coût. Elle protège non seulement le patrimoine personnel du professionnel, mais aussi sa réputation et la continuité de son activité. Bien l'évaluer et bien la choisir, c'est investir dans la pérennité de son entreprise.